Trottinette électrique personnelle : l'assurance est-elle obligatoire, que dit la loi
Posséder une trottinette électrique personnelle, distincte des modèles en libre-service, soulève une question que beaucoup d'utilisateurs découvrent seulement après un accident : l'assurance est-elle obligatoire, et laquelle exactement. La réponse dépend du statut légal de l'engin, un point souvent mal compris qui expose à de lourdes conséquences financières en cas de sinistre.
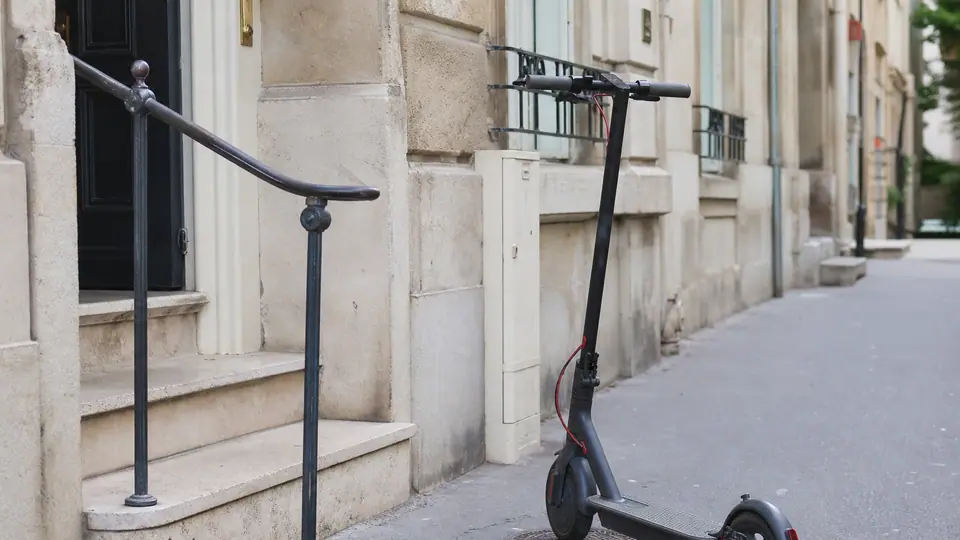
La trottinette électrique personnelle appartient à la catégorie réglementaire des engins de déplacement personnel motorisés, qui regroupe aussi les gyroroues, hoverboards et autres engins électriques individuels. Cette catégorie est soumise à une obligation légale d'assurance responsabilité civile, au même titre qu'un véhicule terrestre à moteur, une obligation qui surprend souvent les utilisateurs habitués à l'image d'un simple jouet ou accessoire de loisir plutôt que d'un engin motorisé au sens du code des assurances.
Pourquoi la loi impose une assurance à un engin non immatriculé
Contrairement à une voiture, une trottinette électrique personnelle ne nécessite ni immatriculation ni carte grise, ce qui laisse penser à tort qu'elle échappe à toute obligation d'assurance. La loi distingue pourtant clairement le statut d'engin motorisé, qui déclenche l'obligation d'assurance responsabilité civile, de l'obligation d'immatriculation, propre à d'autres catégories de véhicules. Un engin capable de rouler à plusieurs dizaines de kilomètres par heure, même sans plaque, reste susceptible de causer un dommage sérieux à un piéton ou à un autre usager, ce qui justifie cette obligation aux yeux du législateur, indépendamment de la taille compacte ou de l'apparence peu impressionnante de l'engin une fois plié et rangé dans un couloir d'immeuble.
L'assurance habitation ne suffit pas toujours
| Situation | Couverture généralement incluse | Vérification nécessaire |
|---|---|---|
| Contrat multirisque habitation classique | Souvent aucune extension automatique pour un engin motorisé | Lire attentivement les exclusions du contrat |
| Contrat avec option « mobilité douce » | Peut inclure la responsabilité civile pour les engins électriques | Vérifier si la puissance et la vitesse de l'engin sont couvertes |
| Assurance vélo électrique existante | Ne couvre généralement pas une trottinette, catégorie distincte | Souscrire une garantie spécifique à l'engin réellement utilisé |
| Contrat auto avec extension deux-roues | Rarement applicable à une trottinette électrique personnelle | Contacter l'assureur pour confirmer l'éligibilité exacte |
De nombreux utilisateurs supposent, à tort, que leur assurance habitation couvre automatiquement leur trottinette électrique au même titre qu'un vélo classique. Cette hypothèse reste risquée : la garantie responsabilité civile d'un contrat multirisque habitation exclut fréquemment les engins motorisés, sauf option spécifique souscrite explicitement. Vérifier ce point précis auprès de son assureur, plutôt que de le supposer, évite une découverte douloureuse au moment d'un sinistre, un réflexe simple qui prend rarement plus de quelques minutes au téléphone mais qui change tout en cas d'accident.
Responsabilité civile seule
- Couvre les dommages causés à un tiers, obligation légale minimale.
- Coût généralement modeste, parfois inclus dans une extension habitation.
- Ne couvre ni le vol ni la casse de la trottinette elle-même.
- Suffit légalement, mais laisse le propriétaire exposé financièrement en cas de vol.
Assurance dommages complémentaire
- Couvre en plus le vol, la casse ou la perte de l'engin lui-même.
- Coût plus élevé, proportionnel à la valeur de la trottinette assurée.
- Particulièrement pertinente pour un modèle haut de gamme.
- Reste facultative, contrairement à la responsabilité civile.
Le verdict La responsabilité civile reste le strict minimum légal, incontournable quel que soit le modèle. L'assurance dommages complémentaire devient pertinente au-delà d'un certain niveau de prix de l'engin, le vol de trottinettes électriques restant statistiquement fréquent en usage urbain.
Les risques concrets en cas d'absence d'assurance
-
Une amende en cas de contrôle
Circuler sans attestation d'assurance responsabilité civile pour un engin motorisé expose à une amende, au même titre qu'un défaut d'assurance pour tout véhicule terrestre à moteur.
-
Une responsabilité financière totale en cas d'accident
Sans assurance, le conducteur reste personnellement responsable de l'intégralité des dommages causés à un tiers, sans plafond ni prise en charge extérieure.
-
Un risque aggravé en cas de dommage corporel
Un accident impliquant un piéton peut entraîner des frais médicaux ou une invalidité dont le coût dépasse largement les moyens financiers d'un particulier non assuré.
-
Une absence de recours en cas de litige
Sans assurance, aucune structure n'accompagne le conducteur dans la gestion d'un litige avec la victime ou son propre assureur.
Où trouver une assurance adaptée
Plusieurs assureurs proposent désormais des contrats spécifiquement dédiés aux engins de déplacement personnel motorisés, distincts de l'assurance auto ou de l'assurance habitation classique, une logique de spécialisation comparable à celle observée pour un vélo cargo électrique utilisé à titre professionnel, souvent couvert par un contrat distinct de celui d'un vélo classique. Certains assureurs habitation intègrent une option dédiée, à activer explicitement lors de la souscription ou d'un avenant. La comparaison entre ces offres suit une logique proche de celle recommandée pour choisir un comparateur d'offres d'énergie réellement indépendant : vérifier précisément ce que chaque contrat couvre plutôt que de se fier uniquement au prix affiché, certaines offres à bas coût excluant des situations pourtant fréquentes en usage urbain, notamment l'usage partagé en autopartage qui répond à des règles d'assurance propres à l'opérateur plutôt qu'au particulier.
- Ne pas confondre l'obligation d'assurance responsabilité civile avec une obligation de casque, deux exigences réglementaires distinctes selon l'âge du conducteur et le lieu de circulation.
- Ne pas supposer qu'une trottinette électrique de faible puissance échappe à l'obligation d'assurance : le critère déterminant reste la catégorie légale de l'engin, pas sa puissance précise.
- Ne pas laisser expirer une attestation d'assurance sans vérifier son renouvellement, notamment lors d'un changement d'assureur habitation qui intégrait cette option.
1 obligation légale
assurance responsabilité civile pour tout engin de déplacement personnel motorisé
0 immatriculation requise
une trottinette électrique personnelle n'a pas besoin de plaque
2 types de garanties
responsabilité civile obligatoire, dommages complémentaires facultatifs
La question que je reçois le plus souvent, c'est de savoir si une trottinette a vraiment besoin d'assurance puisqu'elle n'a pas de plaque. La réponse est toujours oui, et beaucoup découvrent cette obligation seulement après un accident, ce qui est le pire moment possible pour l'apprendre.
Le cas particulier de la vente ou du prêt de l'engin
Prêter sa trottinette électrique à un proche ou la revendre d'occasion soulève une question d'assurance souvent négligée. La responsabilité civile attachée au contrat couvre en général le conducteur habituel désigné, pas systématiquement toute personne empruntant l'engin ponctuellement : vérifier cette clause avant de prêter sa trottinette évite une mauvaise surprise en cas d'accident causé par un tiers non couvert. Lors d'une revente, la couverture ne suit jamais automatiquement l'engin : l'acheteur doit souscrire sa propre assurance dès la prise de possession, un point à rappeler explicitement au moment de la transaction, un peu comme on rappellerait à l'acheteur d'une voiture électrique d'occasion de vérifier sa propre couverture avant de prendre la route.
Ce qu'il faut retenir pour décider
Une trottinette électrique personnelle est bien soumise à une obligation légale d'assurance responsabilité civile, indépendamment de l'absence d'immatriculation. Vérifier si son assurance habitation couvre déjà ce type d'engin, ou souscrire une garantie dédiée sinon, reste indispensable avant toute utilisation régulière sur la voie publique. Ajouter une assurance dommages complémentaire garde son intérêt pour un engin de valeur, mais la priorité absolue reste la couverture responsabilité civile, seule à protéger financièrement le conducteur face à un dommage causé à un tiers.
Questions fréquentes Ce que les lecteurs demandent le plus
Une trottinette électrique doit-elle être immatriculée pour être assurée ?
Non, l'obligation d'assurance responsabilité civile s'applique indépendamment de toute immatriculation, qui n'est pas requise pour ce type d'engin. Le statut légal d'engin motorisé suffit à déclencher l'obligation d'assurance.
Mon assurance habitation couvre-t-elle automatiquement ma trottinette électrique ?
Pas systématiquement. De nombreux contrats multirisque habitation excluent les engins motorisés sauf option spécifique souscrite explicitement, ce qui nécessite une vérification directe auprès de son assureur.
Que risque-t-on en circulant sans assurance sur une trottinette électrique ?
Une amende en cas de contrôle, et surtout une responsabilité financière totale et personnelle en cas de dommage causé à un tiers, sans aucune prise en charge par un assureur en l'absence de couverture.
L'assurance dommages pour le vol de la trottinette est-elle obligatoire ?
Non, seule la responsabilité civile est obligatoire. L'assurance dommages, qui couvre le vol ou la casse de l'engin lui-même, reste facultative mais recommandée pour un modèle de valeur élevée.
Une trottinette électrique en libre-service nécessite-t-elle une assurance personnelle ?
Non, les opérateurs de trottinettes en libre-service incluent généralement une assurance responsabilité civile dans leur service, contrairement à une trottinette personnelle qui reste à la charge de son propriétaire.
Comment prouver que l'on est assuré en cas de contrôle ?
Une attestation d'assurance responsabilité civile, délivrée par l'assureur, doit pouvoir être présentée, sous forme papier ou numérique, comme pour tout véhicule motorisé soumis à cette obligation.
Le prix d'une assurance trottinette électrique varie-t-il selon la puissance de l'engin ?
Oui, comme pour d'autres véhicules motorisés, la puissance et la vitesse maximale de l'engin peuvent influencer le tarif proposé par l'assureur, certains contrats excluant même les modèles dépassant certains seuils.
Faut-il une assurance différente pour un enfant utilisant une trottinette électrique ?
L'obligation de responsabilité civile s'applique quel que soit l'âge du conducteur, mais les conditions d'usage, notamment l'âge minimum légal pour circuler sur la voie publique, restent encadrées séparément par la réglementation.
Comment cet article a été écrit
Ce guide a été rédigé par la rédaction d'Énergie Locale, relu pour sa cohérence technique et structuré pour répondre à une intention précise : Savoir si l'assurance est obligatoire pour une trottinette électrique personnelle et quelle couverture choisir.
Les montants d'aides, tarifs et barèmes cités sont des ordres de grandeur donnés à titre indicatif : ils évoluent régulièrement. Pour un projet engageant, faites établir plusieurs devis et vérifiez les conditions en vigueur auprès d'un professionnel qualifié ou d'un conseiller France Rénov'. Notre méthode éditoriale.