Assurance voiture électrique : surprime batterie, franchise et ce qui change par rapport au thermique
Assurer une voiture électrique n'obéit pas tout à fait aux mêmes règles qu'un contrat classique. La batterie, poste de valeur le plus lourd du véhicule, change le calcul de la prime, de la franchise et de l'indemnisation en cas de sinistre total. Voici ce qui distingue réellement un contrat pour véhicule électrique d'une police auto thermique, et comment éviter de rouler mal couvert.
Sur le papier, une voiture électrique roule avec moins de pièces mécaniques, moins d'usure et statistiquement moins de pannes qu'un moteur thermique. Elle n'en coûte pas moins cher à assurer pour autant : la valeur concentrée dans la batterie change la donne pour l'assureur, dès le calcul de la prime jusqu'à l'indemnisation en cas de sinistre total. Comprendre ce mécanisme évite deux écueils symétriques : payer pour des garanties superflues, ou découvrir après un accident qu'un poste essentiel n'était pas couvert.
Les voitures électriques coûtent-elles vraiment plus cher à assurer ?
En moyenne, oui, à modèle et profil de conducteur comparables, même si l'écart se resserre à mesure que les assureurs affinent leurs statistiques de sinistralité sur ce parc encore relativement jeune. Deux logiques s'opposent dans le calcul de la prime. D'un côté, une voiture électrique génère statistiquement moins de sinistres liés à la mécanique, pas de courroie de distribution, pas d'embrayage, moins de pièces en mouvement susceptibles de tomber en panne. De l'autre, le coût de réparation en cas d'accident grimpe vite : une batterie endommagée, même partiellement, peut suffire à faire déclarer le véhicule économiquement irréparable, et la main-d'œuvre spécialisée nécessaire pour intervenir sur les circuits haute tension reste plus rare et plus chère qu'un garage généraliste classique.
L'accélération instantanée, un facteur qui pèse aussi dans le calcul
Un autre facteur, moins visible que la batterie, joue dans le calcul de la prime : le couple électrique disponible dès le démarrage. Même sur une citadine électrique familiale, l'accélération instantanée propre au moteur électrique peut rapprocher le véhicule, dans la grille de classification de certains assureurs, de catégories habituellement réservées à des véhicules plus sportifs, avec une prime en conséquence. Ce critère, distinct du prix d'achat ou de la puissance administrative indiquée sur la carte grise, explique pourquoi deux véhicules de gamme comparable, l'un thermique et l'autre électrique, peuvent afficher un écart de prime supérieur à ce que suggère leur seule différence de valeur.
La batterie, poste de coût qui change tout dans le calcul de l'assureur
Batterie en location ou batterie achetée avec le véhicule
Certains modèles, en particulier sur le marché de l'occasion des générations précédentes, ont été vendus avec une batterie proposée en location séparée du véhicule plutôt qu'incluse dans le prix d'achat. Cette distinction a une conséquence directe sur l'assurance : une batterie louée reste la propriété du loueur, ce qui peut modifier les modalités d'indemnisation en cas de sinistre total ou de vol, et impose de vérifier que le contrat de location de la batterie et le contrat d'assurance auto se coordonnent correctement. Sur les modèles plus récents, la batterie est le plus souvent incluse dans le prix du véhicule, ce qui simplifie ce point mais ne change rien à son poids dans le calcul de la valeur assurée.
Valeur à neuf et remplacement en cas de sinistre total
La batterie représente une part importante, souvent de l'ordre du tiers, du prix d'achat d'une voiture électrique neuve. C'est ce qui explique qu'un choc relativement modéré sur le plancher du véhicule, là où la batterie est généralement logée, suffise parfois à faire basculer un dossier en épave économique plutôt qu'en simple réparation : le coût de remplacement de la batterie dépasse rapidement la valeur résiduelle du véhicule sur le marché de l'occasion. Une garantie valeur à neuf, limitée dans le temps et au kilométrage selon les contrats, atténue ce risque les premières années de détention.
Franchise, garanties spécifiques : ce qui diffère d'un contrat classique
Au-delà du montant de la prime, plusieurs clauses méritent une lecture attentive et n'ont pas toujours d'équivalent sur un contrat pour véhicule thermique. Certains assureurs prévoient une franchise spécifique et parfois plus élevée en cas de dommage touchant directement la batterie, distincte de la franchise générale du contrat. D'autres proposent, en option, une garantie qui couvre le remplacement du câble ou de la borne de recharge en cas de vol ou de dégradation, ou une assistance zéro kilomètre étendue à la panne de batterie, utile puisqu'un véhicule électrique immobilisé batterie vide ne peut, contrairement à un plein d'essence apporté en jerrican, être dépanné aussi simplement sur place.
| Garantie | Utilité | Présence selon les contrats |
|---|---|---|
| Valeur à neuf batterie comprise | Évite une indemnisation sous-évaluée les premières années | Souvent en option, limitée dans le temps et au kilométrage |
| Franchise spécifique batterie | Peut alourdir le reste à charge en cas de dommage sur la batterie | Variable, à lire dans les conditions générales |
| Assistance panne de batterie 0 km | Prise en charge d'un véhicule immobilisé batterie déchargée | Fréquente en tous risques, absente au tiers simple |
| Câble et borne de recharge à domicile | Couvre le vol ou la dégradation de l'équipement de recharge | Souvent en option, à combiner avec l'assurance habitation |
La présence et le périmètre exact de ces garanties varient fortement d'un assureur à l'autre : demandez systématiquement les conditions générales détaillées avant de comparer deux devis sur le seul montant de la prime.
Faut-il déclarer sa borne de recharge à domicile à l'assurance ?
Oui, et c'est un point souvent oublié. Une borne de recharge installée à domicile relève de l'assurance habitation, pas de l'assurance auto : un incendie d'origine électrique lié à la borne, ou un dégât des eaux affectant son installation, doit être couvert par le contrat multirisque habitation, à condition que l'équipement ait été déclaré. Beaucoup de propriétaires oublient cette démarche après l'installation, pensant à tort que l'assurance du véhicule couvre automatiquement l'équipement de recharge qui lui est associé. Ce point mérite d'autant plus d'attention que le choix du contrat de recharge, en particulier le passage en heures creuses, influe directement sur le coût d'usage du véhicule au quotidien, à côté du seul poste assurance.
Rétrofit, occasion, leasing : des cas particuliers à ne pas négliger
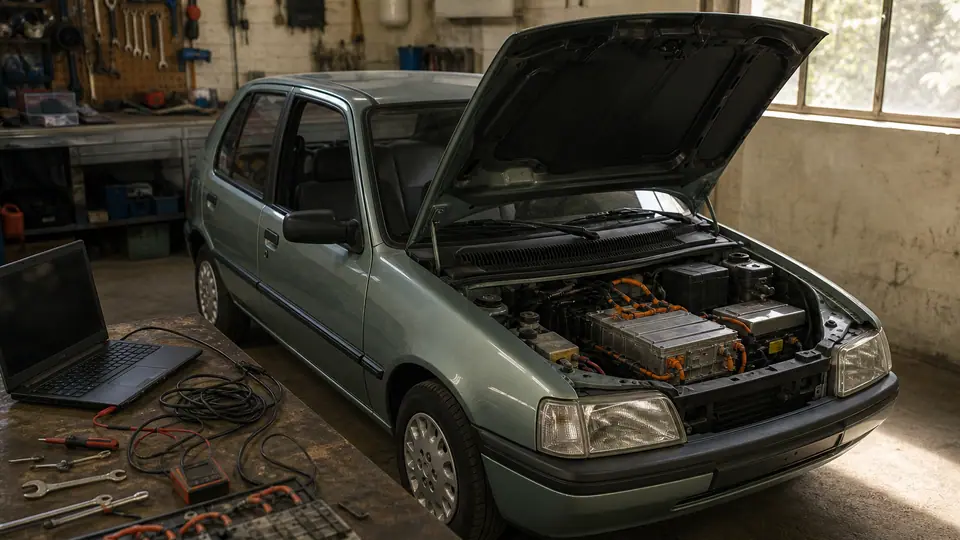
Un véhicule thermique transformé par rétrofit électrique doit impérativement être déclaré à l'assureur dès la remise du véhicule : la transformation change sa catégorie technique, et un sinistre non déclaré s'expose à une requalification en fausse déclaration. Sur le marché de l'occasion, l'état réel de la batterie, mesuré par son taux de dégradation, ou état de santé, devrait en toute logique influencer le montant de la prime et la valeur assurée, mais tous les assureurs ne demandent pas encore systématiquement ce diagnostic : mieux vaut le fournir spontanément pour éviter toute contestation ultérieure sur la valeur du véhicule, un point détaillé dans notre article sur la durée de vie de la batterie. En leasing ou location longue durée, enfin, le contrat du loueur impose souvent un niveau minimal de garanties, généralement le tous risques : vérifiez les clauses avant de souscrire une assurance externe, pour ne pas payer deux fois une couverture équivalente.
Contrat auto généraliste
- Tarification qui ne distingue pas toujours finement le risque batterie propre aux véhicules électriques.
- Garanties spécifiques (câble de recharge, panne batterie) rarement incluses par défaut.
- Réseau de réparateurs pas systématiquement formé aux interventions sur circuits haute tension.
- Comparaison plus simple si vous possédez déjà un véhicule thermique chez le même assureur.
Offre dédiée véhicule électrique
- Franchise et garanties calibrées sur le risque réel de la batterie et des composants électriques.
- Options pensées pour l'usage électrique : câble, borne domestique, assistance panne de charge.
- Réseau de réparateurs agréés formés à la haute tension, souvent plus disponible pour ce type de sinistre.
- Prime pas toujours moins chère : à comparer poste par poste, pas seulement sur le montant global affiché.
Le verdict Aucune des deux formules n'est automatiquement la plus avantageuse : ce qui compte, c'est de vérifier ligne par ligne la couverture de la batterie, du câble de recharge et de l'assistance panne, quel que soit le type de contrat retenu.
Incendie de batterie et stationnement : un risque rare mais surveillé de près
L'emballement thermique d'une batterie lithium-ion, qui peut déclencher un incendie difficile à éteindre, reste un événement statistiquement rare comparé aux incendies de véhicules thermiques. Il inquiète cependant davantage les gestionnaires de parkings souterrains et de copropriétés, certains règlements imposant déjà des restrictions de stationnement ou des équipements spécifiques pour les véhicules électriques en sous-sol. Côté assurance, ce risque est couvert par la garantie incendie classique d'un contrat tous risques ou d'une formule intermédiaire incluant cette garantie ; il ne justifie pas, à ce jour, de surprime générale automatique, mais certains assureurs commencent à interroger l'état d'entretien de la batterie et l'historique de charge lors de la souscription sur des véhicules plus anciens.
Comment réduire sa prime d'assurance voiture électrique
-
Comparez au moins trois devis détaillés
Les écarts de prime entre assureurs sont souvent plus marqués sur les véhicules électriques que sur les modèles thermiques : demandez le détail des garanties, pas seulement le montant total.
-
Vérifiez le niveau de franchise proposé sur la batterie
Une franchise plus élevée, acceptée en connaissance de cause, réduit la prime mensuelle mais augmente le reste à charge en cas de sinistre : le bon arbitrage dépend de votre trésorerie disponible.
-
Fournissez l'état de santé de la batterie si vous achetez d'occasion
Un diagnostic favorable peut peser positivement sur la valeur assurée retenue et, dans certains cas, sur le montant de la prime.
-
Groupez vos contrats chez le même assureur
Habitation, auto et parfois garantie de la borne de recharge : la multidétention donne encore accès à des remises chez la plupart des assureurs généralistes.
-
Réexaminez votre contrat après la période initiale
Les tarifs évoluent avec la maturité du marché électrique : une prime jugée compétitive à la souscription peut être dépassée deux ou trois ans plus tard par une offre concurrente.
Le réflexe à avoir, c'est de demander explicitement comment la batterie est valorisée en cas de sinistre total, pas seulement le montant de la prime mensuelle. C'est là que se joue la vraie différence entre deux contrats qui semblent identiques sur le papier.
Bonus-malus : les mêmes règles que pour un véhicule thermique
Sur ce point précis, il n'existe pas de traitement particulier : le coefficient de bonus-malus d'une voiture électrique suit exactement les mêmes règles que pour un véhicule thermique, avec une réduction de 5 % par an sans sinistre responsable et une majoration en cas de sinistre engageant votre responsabilité. Un conducteur qui change de véhicule thermique pour une électrique conserve donc son coefficient acquis, et le passage à l'électrique n'a en lui-même aucune incidence sur ce paramètre : ce sont les garanties spécifiques à la batterie et à la recharge, détaillées plus haut, qui font la différence de prime, pas le mode de calcul du bonus-malus lui-même.
Ce qu'il faut retenir pour décider
Une voiture électrique ne coûte pas nécessairement une fortune à assurer, mais elle demande une lecture plus attentive du contrat que sa devancière thermique, précisément parce que la batterie concentre l'essentiel de la valeur du véhicule. Vérifiez systématiquement trois points avant de signer : la manière dont la batterie est valorisée en cas de sinistre total, l'existence d'une franchise spécifique sur ce composant, et la couverture de votre équipement de recharge, borne domestique comme câble embarqué. Sur un véhicule issu d'un rétrofit ou acheté d'occasion, la déclaration précise de la transformation et de l'état de la batterie évite bien des litiges le jour où un sinistre survient. Le reste, comparer plusieurs devis, regrouper ses contrats, ajuster sa franchise, relève des mêmes bons réflexes qu'en assurance auto classique.
Questions fréquentes Ce que les lecteurs demandent le plus
Une voiture électrique coûte-t-elle plus cher à assurer qu'un modèle thermique ?
En moyenne oui, à profil de conducteur et catégorie de véhicule comparables, principalement à cause du coût de remplacement de la batterie en cas de sinistre. L'écart tend cependant à se resserrer à mesure que les assureurs affinent leurs statistiques de sinistralité sur ce type de véhicule.
Le tous risques est-il obligatoire pour une voiture électrique ?
Non, il n'est pas obligatoire légalement : seule l'assurance au tiers, qui couvre les dommages causés à autrui, l'est. En pratique, le tous risques est fortement recommandé sur une voiture électrique, surtout récente : la valeur élevée de la batterie rend un sinistre responsable non couvert par une simple assurance au tiers particulièrement coûteux à assumer soi-même, en réparation comme en cas de véhicule déclaré économiquement irréparable.
Comment est indemnisée une batterie endommagée en cas d'accident ?
Cela dépend du contrat : garantie valeur à neuf, franchise spécifique batterie, ou valorisation selon la cote du véhicule. Un choc relativement modéré peut suffire à faire déclarer le véhicule économiquement irréparable si le coût de remplacement de la batterie dépasse sa valeur résiduelle sur le marché de l'occasion.
Faut-il déclarer sa borne de recharge à l'assurance ?
Oui, mais à l'assurance habitation, pas à l'assurance auto : la borne est un équipement fixe du logement, pas du véhicule. Une borne non déclarée risque d'être mal indemnisée, voire pas du tout, en cas d'incendie d'origine électrique ou de dégât des eaux affectant son installation. La recharge sur borne publique, à l'inverse, ne demande aucune déclaration particulière de votre part.
Un véhicule rétrofité en électrique doit-il être redéclaré à l'assurance ?
Oui, impérativement, dès la remise du véhicule transformé, en fournissant le dossier de réception et la nouvelle carte grise à l'assureur. La conversion change la catégorie technique du véhicule, et un sinistre survenu après coup sur un rétrofit non déclaré peut être requalifié en fausse déclaration, avec réduction voire refus d'indemnisation à la clé, y compris pour un sinistre sans lien direct avec la transformation.
L'état de la batterie influence-t-il le prix de l'assurance d'une voiture électrique d'occasion ?
Il le devrait en toute logique, puisque la batterie concentre l'essentiel de la valeur du véhicule, mais tous les assureurs ne demandent pas encore systématiquement un diagnostic d'état de santé lors de la souscription. Fournir ce diagnostic spontanément, quand le vendeur ou un contrôle technique spécialisé l'a établi, évite des contestations ultérieures sur la valeur assurée retenue en cas de sinistre total.
La recharge sur une borne publique est-elle couverte par mon assurance auto ?
Oui, dans les conditions habituelles de votre contrat, comme pour tout stationnement sur la voie publique ou dans un parking pendant la charge. L'infrastructure de recharge elle-même, borne et câble fixes, relève de l'assurance de l'exploitant du réseau, pas de la vôtre : vous n'avez aucune déclaration particulière à faire pour ce type d'usage, contrairement à une borne installée à domicile.
Comment réduire sa prime d'assurance voiture électrique ?
Comparez plusieurs devis détaillés plutôt que le seul montant affiché, ajustez la franchise à votre trésorerie disponible, fournissez l'état de santé de la batterie sur un véhicule d'occasion, et regroupez vos contrats habitation et auto chez le même assureur pour bénéficier des remises de multidétention.
Comment cet article a été écrit
Ce guide a été rédigé par la rédaction d'Énergie Locale, relu pour sa cohérence technique et structuré pour répondre à une intention précise : Comprendre pourquoi et comment l'assurance d'une voiture électrique diffère d'une assurance auto classique, batterie, franchise, garanties spécifiques, et comment réduire sa prime sans se sous-assurer.
Les montants d'aides, tarifs et barèmes cités sont des ordres de grandeur donnés à titre indicatif : ils évoluent régulièrement. Pour un projet engageant, faites établir plusieurs devis et vérifiez les conditions en vigueur auprès d'un professionnel qualifié ou d'un conseiller France Rénov'. Notre méthode éditoriale.