Assurance habitation et panneaux solaires : ce qu'il faut déclarer à son assureur
Installer des panneaux solaires modifie la valeur et le risque du logement, un changement que beaucoup de propriétaires oublient de signaler à leur assureur. Cette omission peut se révéler coûteuse le jour où un sinistre survient. Voici ce qu'il faut déclarer précisément et pourquoi cette démarche protège aussi le revenu tiré de la production.
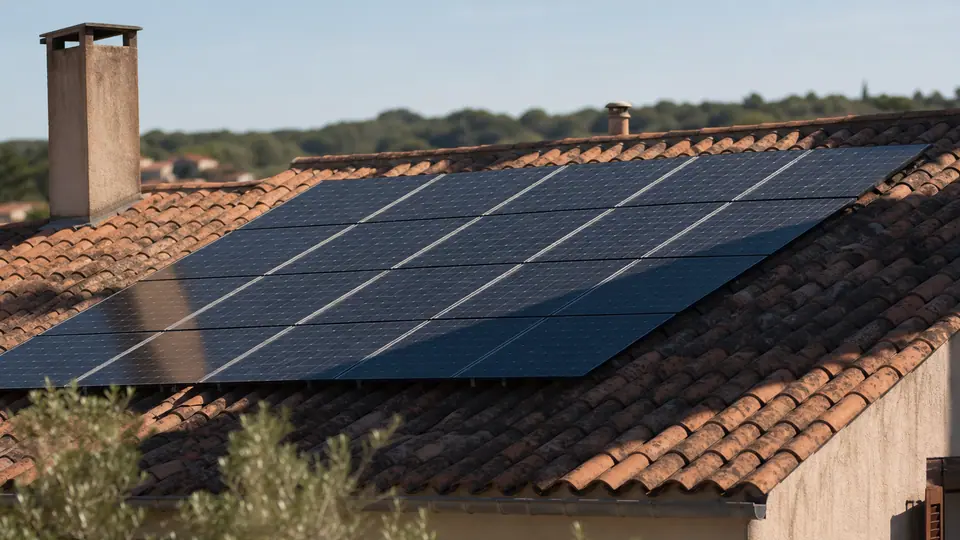
Un contrat d'assurance multirisque habitation couvre le logement pour une valeur déclarée au moment de la souscription, généralement mise à jour lors de travaux significatifs. L'installation de panneaux solaires en toiture représente un investissement notable qui augmente mécaniquement la valeur globale du bien assuré. Ne pas signaler ce changement à son assureur crée une situation de sous-assurance : en cas de sinistre total touchant le logement, l'indemnisation calculée sur l'ancienne valeur déclarée ne couvrirait pas le coût réel de reconstruction incluant l'installation photovoltaïque.
Pourquoi une simple mention verbale ne suffit pas
De nombreux propriétaires pensent, à tort, qu'informer oralement leur agent d'assurance lors d'un échange suffit à couvrir l'installation. Une déclaration formelle, actée dans un avenant au contrat, engage réellement l'assureur, une rigueur documentaire comparable à celle recommandée pour surveiller un onduleur solaire approchant la fin de sa garantie, où seule une trace écrite protège vraiment le propriétaire. Cette déclaration précise généralement la puissance de l'installation, sa date de mise en service, et son coût d'acquisition, des éléments qui serviront de base au calcul de l'indemnisation en cas de sinistre. L'absence de cet avenant, même après une discussion informelle avec un conseiller, laisse l'installation en dehors du périmètre de garantie effectivement engagé par l'assureur.
Les risques spécifiques auxquels une installation en toiture est exposée
| Risque | Fréquence pour une installation en toiture | Couverture généralement concernée |
|---|---|---|
| Grêle | Risque réel selon la région et l'exposition du toit | Garantie tempête, grêle, neige, à vérifier explicitement |
| Vent violent, tempête | Risque de projection d'éléments ou d'arrachement partiel | Garantie tempête, souvent incluse mais à confirmer pour le matériel spécifique |
| Foudre | Risque accru pour un équipement électrique en toiture | Garantie dégâts électriques, parfois distincte de la garantie incendie |
| Incendie | Risque lié à un défaut électrique interne à l'installation | Garantie incendie classique, généralement applicable si déclarée |
| Vol de composants | Risque limité mais réel sur un chantier ou une installation isolée | Garantie vol, à vérifier pour une couverture hors habitation occupée |
La perte de production, un risque souvent oublié
Au-delà du remplacement matériel des panneaux endommagés, un sinistre peut interrompre la production d'électricité pendant plusieurs semaines, le temps des réparations et du réapprovisionnement en matériel. Pour une installation en autoconsommation avec vente du surplus, ou en revente totale, cette interruption représente une perte de revenu réelle que la garantie matérielle standard ne couvre pas nécessairement. Une garantie spécifique de perte d'exploitation, ou perte de production, existe chez certains assureurs spécialisés, à vérifier explicitement pour une installation dont la rentabilité dépend d'une production continue.
Extension du contrat habitation
- Démarche simple, un avenant suffit généralement pour une petite installation.
- Coût additionnel souvent modeste comparé à une police séparée.
- Garanties parfois limitées, sans couverture de perte de production incluse.
- Adapté à une installation résidentielle standard sans revente significative.
Assurance dédiée à l'installation photovoltaïque
- Couverture plus complète, incluant souvent la perte de production.
- Coût généralement plus élevé, proportionnel à la puissance installée.
- Pertinent pour une installation importante ou orientée revente de production.
- Nécessite une démarche de souscription distincte du contrat habitation.
Le verdict Pour une installation résidentielle standard destinée à l'autoconsommation, une extension du contrat habitation existant couvre généralement l'essentiel du risque. Pour un projet dont la rentabilité repose sur la vente de production, comme une installation en toiture agricole, une assurance dédiée incluant la perte d'exploitation devient nettement plus pertinente.
La démarche à suivre après l'installation
-
Rassembler les documents de l'installation
Facture d'acquisition, attestation de conformité Consuel et date de mise en service constituent les pièces généralement demandées par l'assureur.
-
Contacter son assureur habitation pour signaler le changement
Cette démarche doit intervenir rapidement après la mise en service, idéalement avant, pas après un sinistre éventuel.
-
Vérifier les garanties précisément couvertes par l'avenant
Grêle, tempête, foudre, incendie et vol méritent chacun d'être confirmés explicitement plutôt que supposés inclus par défaut.
-
Évaluer le besoin d'une garantie perte de production
Cette évaluation dépend directement du modèle économique de l'installation, autoconsommation simple ou revente significative de production.
-
Conserver la confirmation écrite de la nouvelle couverture
Ce document sert de référence en cas de sinistre et évite toute contestation sur la date effective de prise en compte de l'installation.
Le cas particulier d'une installation au sol
Une installation de panneaux solaires posée au sol, distincte d'une pose en toiture, présente un profil de risque différent : moindre exposition à certains aléas climatiques propres à la hauteur du toit, mais exposition accrue au vandalisme ou à un choc accidentel au niveau du sol. Cette distinction mérite d'être précisée explicitement lors de la déclaration à l'assureur, le profil de risque standard associé à une toiture ne s'appliquant pas nécessairement de la même façon à une structure au sol.
- Ne pas supposer qu'une simple mention lors d'un renouvellement annuel de contrat équivaut à une déclaration formelle de l'installation.
- Ne pas oublier de mettre à jour la déclaration en cas de remplacement de l'onduleur ou d'extension de la puissance installée après la déclaration initiale.
- Ne pas négliger la garantie dégâts électriques, distincte de la garantie incendie, particulièrement pertinente pour un équipement raccordé au réseau.
1 avenant formel
requis, une simple mention orale ne suffit jamais à engager l'assureur
5 risques principaux
grêle, tempête, foudre, incendie, vol, à vérifier explicitement
0 garantie automatique
de perte de production incluse par défaut dans un contrat habitation standard
Le cas le plus fréquent que je rencontre, c'est le sinistre climatique sur une installation jamais déclarée. Le client découvre alors, au pire moment possible, que son assureur ne couvre que la toiture d'origine, pas les panneaux qui y ont été ajoutés ensuite.
Ce que l'assurance ne remplace jamais : le suivi de production
Une bonne couverture d'assurance ne dispense jamais de surveiller activement sa production, seul moyen de détecter rapidement un problème avant qu'il ne s'aggrave. Un suivi régulier permet de repérer un rendement en baisse qui pourrait aussi bien relever d'un sinistre discret, une fissure de panneau après un impact de grêle non détecté immédiatement, que d'un simple encrassement à nettoyer. Cette vigilance reste complémentaire de la couverture assurantielle, pas un substitut : un sinistre non signalé rapidement à l'assureur peut compliquer la prise en charge, les délais de déclaration restant généralement encadrés contractuellement.
Ce qu'il faut retenir pour décider
Installer des panneaux solaires impose de déclarer formellement cette installation à son assureur habitation, via un avenant précis plutôt qu'une simple mention verbale, pour éviter une sous-assurance et sécuriser l'indemnisation en cas de sinistre. Vérifier explicitement la couverture des risques climatiques propres à une installation en toiture, grêle, tempête, foudre, reste indispensable, tout comme évaluer le besoin d'une garantie perte de production pour un projet dont la rentabilité repose sur la vente d'électricité. Cette démarche, simple et généralement peu coûteuse, protège un investissement qui mérite la même vigilance que toute autre extension significative du logement.
Questions fréquentes Ce que les lecteurs demandent le plus
Faut-il obligatoirement déclarer ses panneaux solaires à son assureur habitation ?
Ce n'est pas toujours une obligation légale stricte, mais l'omission expose à une sous-assurance et à un risque de réduction ou de refus d'indemnisation en cas de sinistre touchant l'installation.
Quels documents fournir pour déclarer une installation photovoltaïque ?
La facture d'acquisition, l'attestation de conformité Consuel et la date de mise en service constituent généralement les pièces demandées par l'assureur pour établir l'avenant au contrat.
La garantie tempête couvre-t-elle automatiquement les panneaux solaires ?
Pas toujours automatiquement sans déclaration explicite de l'installation. Il faut vérifier précisément auprès de son assureur que cette garantie s'applique bien au matériel photovoltaïque ajouté après la souscription initiale du contrat.
Qu'est-ce qu'une garantie perte de production ?
C'est une garantie, non incluse par défaut dans un contrat habitation standard, qui couvre la perte de revenu liée à un arrêt de production après un sinistre, particulièrement pertinente pour une installation orientée vers la vente d'électricité.
Le coût de l'assurance augmente-t-il beaucoup après une déclaration de panneaux solaires ?
Le surcoût reste généralement modeste pour une installation résidentielle standard, proportionnel à la valeur ajoutée déclarée, mais varie selon les assureurs et l'étendue des garanties souscrites.
Une installation au sol se déclare-t-elle de la même façon qu'une installation en toiture ?
Le principe de déclaration reste identique, mais le profil de risque diffère : moindre exposition à certains aléas climatiques liés à la hauteur, exposition accrue au vandalisme ou aux chocs accidentels au niveau du sol.
Que se passe-t-il si l'onduleur est remplacé après la déclaration initiale ?
Il est recommandé de mettre à jour la déclaration auprès de l'assureur, notamment si ce remplacement modifie significativement la valeur ou la configuration technique de l'installation assurée.
L'assurance habitation couvre-t-elle un vol de composants avant même la mise en service ?
Cela dépend des garanties souscrites : un chantier en cours ou du matériel stocké avant installation relève parfois d'une couverture distincte de celle applicable une fois l'installation achevée et déclarée.
Comment cet article a été écrit
Ce guide a été rédigé par la rédaction d'Énergie Locale, relu pour sa cohérence technique et structuré pour répondre à une intention précise : Savoir ce qu'il faut déclarer à son assureur habitation après l'installation de panneaux solaires.
Les montants d'aides, tarifs et barèmes cités sont des ordres de grandeur donnés à titre indicatif : ils évoluent régulièrement. Pour un projet engageant, faites établir plusieurs devis et vérifiez les conditions en vigueur auprès d'un professionnel qualifié ou d'un conseiller France Rénov'. Notre méthode éditoriale.